光电子器件产业情报 市场格局、技术趋势与产业地图
光电子器件是光通信、数据中心、消费电子和国防军工等领域的核心元件,近年来在政策支持与下游需求驱动下,产业规模持续扩大。以下为中商情报网针对光电子器件领域的产业情报分析,涵盖产业概况、市场数据、技术热点及产业地图。
一、产业概况
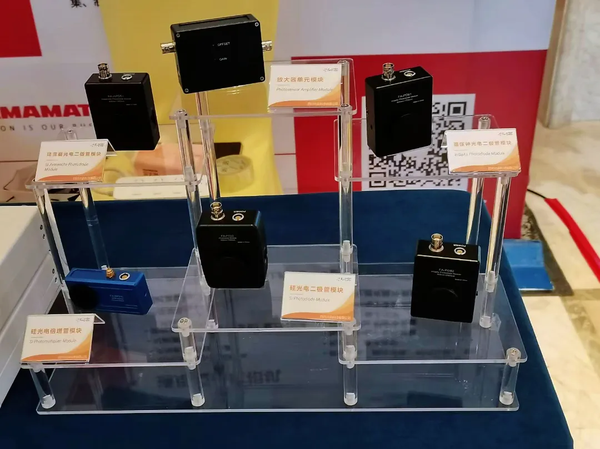
光电子器件利用光电效应实现光信号与电信号的相互转换,主要产品包括激光器、探测器、光放大器、光调制器、光开关、图像传感器等。按应用领域可分为光通信器件、光显示器件、光传感器件和光存储器件。我国是全球最大的光电子器件生产国和消费国,但高端芯片及核心光引擎仍部分依赖进口。
二、市场规模与增长动力
根据中商产业研究院数据,2024年中国光电子器件市场规模约为1.2万亿元,同比增长8.5%。预计2025年将突破1.3万亿元。增长主要来自:
- 数据中心与AI算力:400G/800G光模块需求爆发,带动高速激光器、探测器及硅光芯片增长;
- 5G/6G网络建设:前传、中传、回传光模块持续放量;
- 智能汽车:激光雷达、车载摄像头、光传感器件需求快速提升;
- 消费电子:3D sensing、AR/VR光机模组渗透率提高。
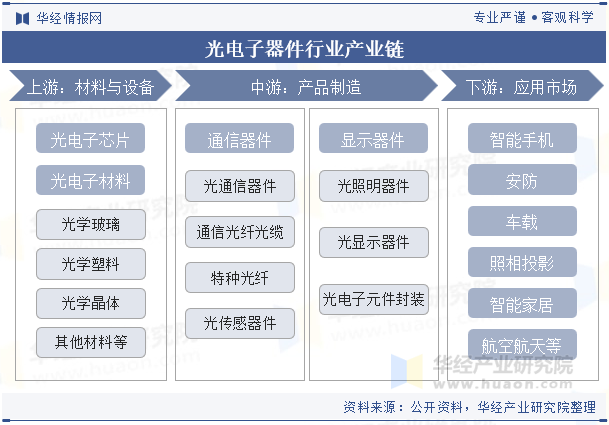
三、产业链与产业地图
上游:光芯片(EML、DFB、VCSEL、硅光芯片)、电芯片(Driver、TIA)、光学元件(透镜、滤光片)、封装材料。海外龙头如II-VI、Lumentum、Broadcom占据高端光芯片市场。
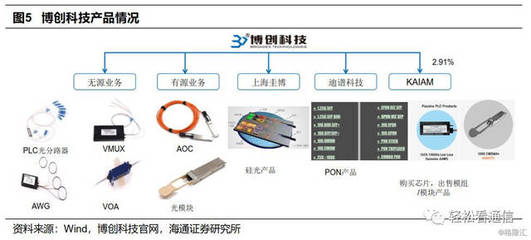
中游:光器件/光模块封装与测试,代表企业有中际旭创、光迅科技、新易盛、天孚通信、华工科技。
下游:通信设备商(华为、中兴、烽火)、云厂商(阿里、腾讯、字节跳动)、汽车Tier1、消费电子品牌。
产业集群:武汉光谷(光通信)、苏州(光模块)、深圳(光器件与激光雷达)、上海(硅光与光子集成)、西安(光电子与军工)。
四、技术趋势与创新方向
- 硅光技术:基于CMOS工艺实现光电器件集成,降低成本与功耗,是800G/1.6T光模块的关键路径;
- 共封装光学(CPO):将光引擎与交换芯片共同封装,解决高速电互连瓶颈,吸引英伟达、博通、思科等布局;
- 薄膜铌酸锂:高带宽、低损耗调制器的新材料方案,有望替代体铌酸锂;
- Micro-LED与量子点:下一代显示与光互连技术;
- 异构集成与3D封装:实现光电融合芯片。
五、竞争格局与重点企业
- 光模块:中际旭创、Coherent、新易盛、光迅科技、华工正源;
- 光芯片:源杰科技、云岭光电、武汉敏芯、长光华芯(VCSEL);
- 光器件:天孚通信、太辰光、腾景科技;
- 激光雷达:禾赛科技、速腾聚创、览沃科技;
- 图像传感器:韦尔股份(豪威)、思特威。
六、政策与风险
政策支持:《“十四五”数字经济发展规划》《中国光电子器件产业技术发展路线图》等明确支持高速光芯片、硅光集成等方向。
风险挑战:高端光芯片国产化率不足20%;国际贸易摩擦影响供应链;技术迭代快导致研发投入压力大;行业竞争加剧可能引发价格战。
七、产业情报
光电子器件产业正处于AI算力与网络升级的黄金期。建议投资者关注:高速光芯片国产替代、硅光/CPO产业链、激光雷达与3D传感应用。中商情报网产业知识库可提供细分产品产量、进出口数据、企业库及产业地图定制服务,助力精准决策。
(注:以上数据基于中商产业研究院公开报告及行业调研,仅供参考。)
如若转载,请注明出处:http://www.tengxindz.com/product/26.html
更新时间:2026-10-15 21:13:37