2026年中国光电子器件产业链图谱及投资布局分析
光电子器件是光通信、激光加工、消费电子、汽车电子、医疗健康等领域的核心元器件,其产业链涵盖上游材料与设备、中游芯片与器件制造、下游应用系统集成。随着5G/6G、人工智能、数据中心、智能汽车等需求爆发,中国光电子器件产业正迎来关键发展期。本文基于2026年产业发展态势,绘制产业链图谱并分析投资布局方向。
一、产业链全景图谱
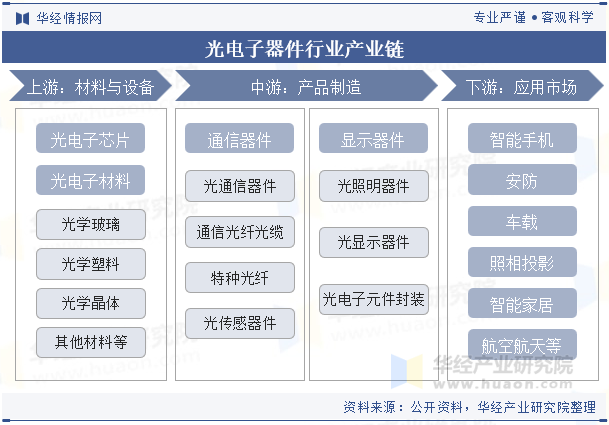
光电子器件产业链可分为上游基础支撑、中游器件制造和下游应用市场三大环节。
- 上游:材料、设备与设计工具
- 材料:硅基材料(SOI、硅光晶圆)、化合物半导体材料(InP、GaAs、GaN、SiC)、光学材料(光纤预制棒、光学玻璃、液晶)、封装材料(陶瓷、金属、塑料)。代表企业:天岳先进、云南锗业、石英股份、菲利华。
- 设备:光刻机、刻蚀机、薄膜沉积设备、键合机、封装设备、测试仪器。代表企业:北方华创、中微公司、华峰测控、长川科技。
- 设计工具:EDA软件、光学设计仿真软件。代表企业:华大九天、概伦电子、synopsys(中国区)。
- 中游:光电子器件制造
- 有源器件:激光器(VCSEL、DFB、EML)、探测器(PIN、APD)、光放大器、光调制器。代表企业:光迅科技、华工科技、源杰科技、长光华芯。
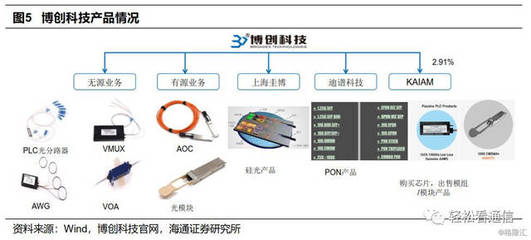
- 无源器件:光分路器、光开关、光衰减器、连接器、滤波器。代表企业:天孚通信、太辰光、博创科技、腾景科技。
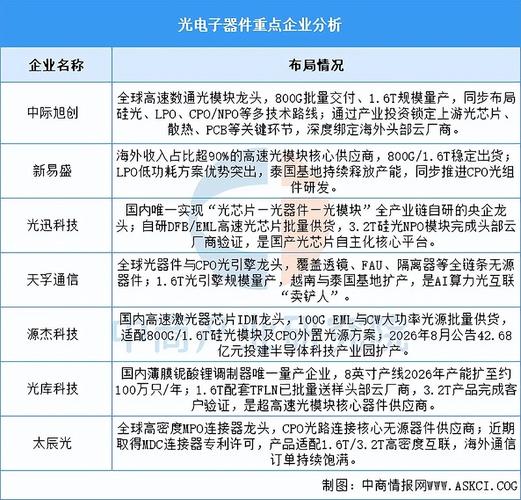
- 光电模块:光收发模块(400G/800G/1.6T)、光互连模块。代表企业:中际旭创、新易盛、光迅科技、海信宽带。
- 芯片:硅光芯片、InP芯片、VCSEL芯片。代表企业:源杰科技、仕佳光子、赛勒科技。
- 下游:应用市场
- 通信:电信网络、数据中心光互连。代表企业:华为、中兴通讯、烽火通信、腾讯、阿里。
- 消费电子:3D传感、激光雷达、屏幕显示。代表企业:苹果、华为、小米、大疆。
- 汽车:自动驾驶激光雷达、车载光通信、智能座舱。代表企业:禾赛科技、速腾聚创、蔚来、小鹏。
- 工业:激光切割、焊接、打标。代表企业:锐科激光、大族激光、杰普特。
- 医疗:光学活检、激光治疗、生物传感。代表企业:迈瑞医疗、联影医疗、鱼跃医疗。
二、2026年技术趋势与市场特征
- 硅光技术加速渗透:硅光模块在数据中心占比超过40%,硅光芯片集成度提升,成本进一步下降。
- 高速光模块迭代:1.6T光模块进入规模商用,3.2T预研启动,CPO(共封装光学)技术初步应用。
- 化合物半导体爆发:VCSEL在3D传感和激光雷达中放量,InP在长距离通信中不可替代,GaN在功率器件中渗透。
- 激光雷达成本下探:半固态和固态激光雷达价格降至200美元以下,推动L3级自动驾驶普及。
- 国产化替代深化:上游材料、设备、EDA国产化率提升,中游芯片自给率超过30%。
三、投资布局分析
- 关注高成长细分赛道
- 硅光芯片及模块:预计2026年全球硅光市场规模超100亿美元,年均复合增长率25%。建议关注中际旭创、源杰科技、赛勒科技。
- 激光雷达:2026年国内车载激光雷达出货量超500万台,建议关注禾赛科技、速腾聚创、长城汽车(孵化企业)。
- 化合物半导体:VCSEL、InP芯片需求旺盛,建议关注长光华芯、源杰科技、云岭光电。
- 把握国产替代主线
- 上游材料:石英股份、菲利华、天岳先进在半导体级材料领域突破。
- 设备与EDA:北方华创、中微公司、华大九天在关键设备与工具上取得进展{689}{O}。"
如若转载,请注明出处:http://www.tengxindz.com/product/29.html
更新时间:2026-10-15 01:28:31